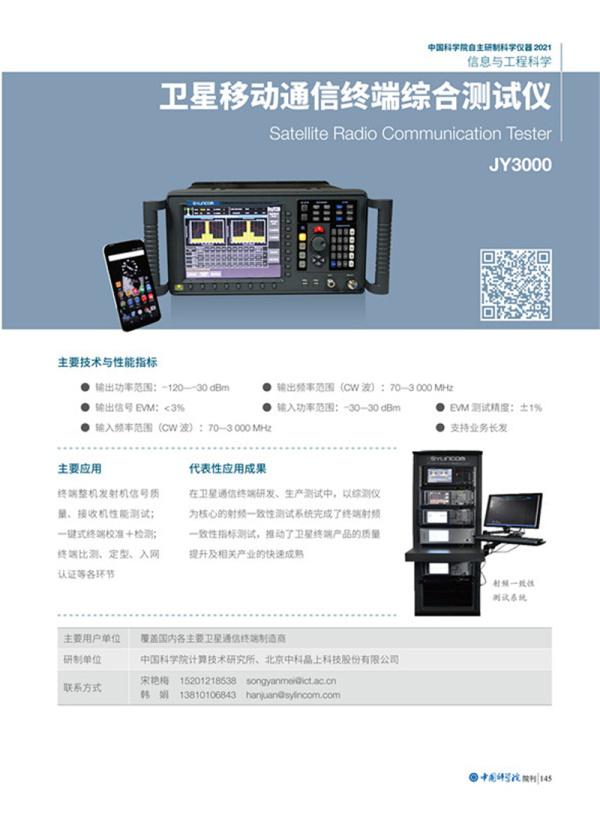
5G浪潮下国产射频滤波器芯机遇——卫星移动通信终端
引言
随着5G商用部署的全面铺开,射频前端作为无线通信的核心模块,正迎来前所未有的技术变革与市场机遇。其中,射频滤波器作为射频前端的关键器件,承担着滤除干扰、选择信号的重要功能,其性能直接决定了通信质量。与此卫星移动通信作为5G天地一体化网络的重要组成部分,正加速走向民用化、宽带化。在5G与卫星通信融合发展的浪潮下,国产射频滤波器芯片如何抓住机遇,尤其是面向卫星移动通信终端这一新兴场景,成为产业界和投资界关注的焦点。
一、5G浪潮驱动射频滤波器需求爆发
5G通信带来了更宽的频谱资源、更高的数据传输速率和更低的时延,但也对射频前端提出了严苛要求。5G终端需要支持数十个频段,包括 Sub-6GHz 和毫米波频段,且普遍采用多输入多输出(MIMO)和载波聚合(CA)技术。这导致单台终端中射频滤波器的用量大幅增加,从4G时代的数十颗跃升至5G时代的上百颗。据市场研究机构预测,全球射频滤波器市场规模将在2025年突破200亿美元,年复合增长率超过15%。
长期以来,高端射频滤波器市场被 Broadcom、Qorvo、Skyworks、Murata 等国际巨头垄断,尤其是体声波(BAW)滤波器,因其在高频段优异的性能,国产化率极低。面对5G带来的海量需求,国产滤波器厂商迎来了难得的国产替代窗口期。
二、卫星移动通信终端:滤波器的新蓝海
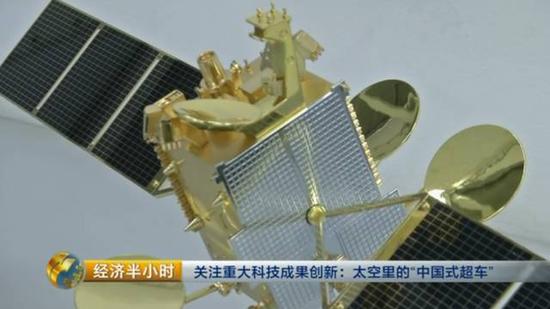
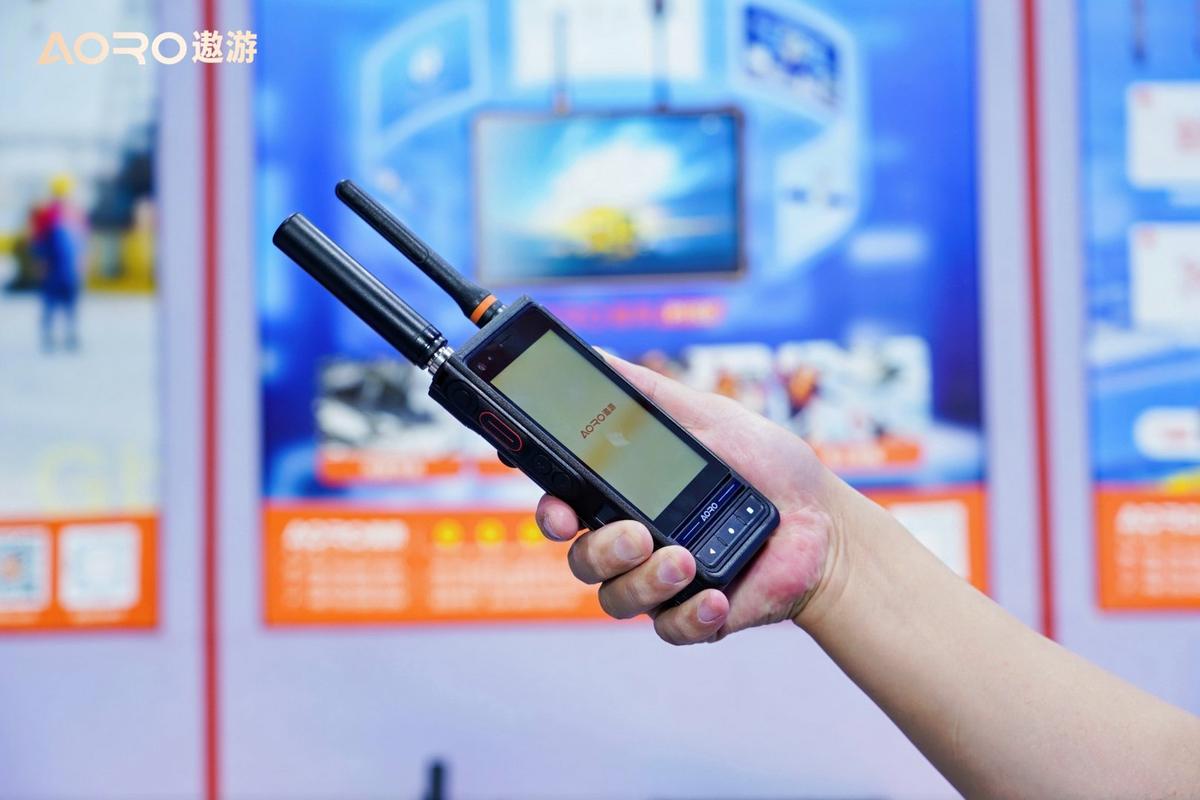
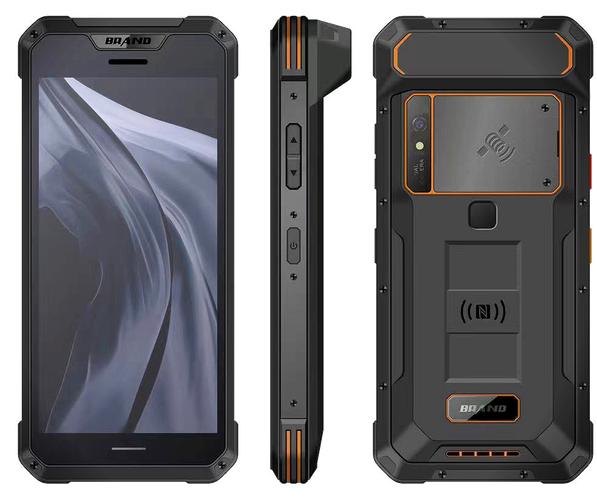
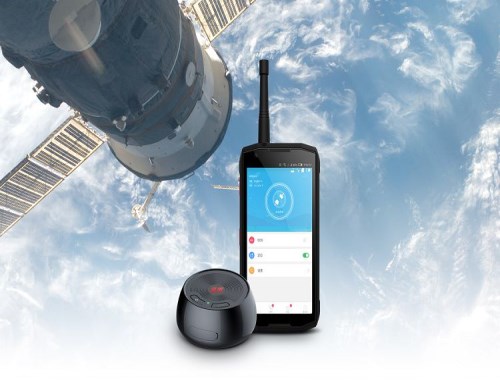
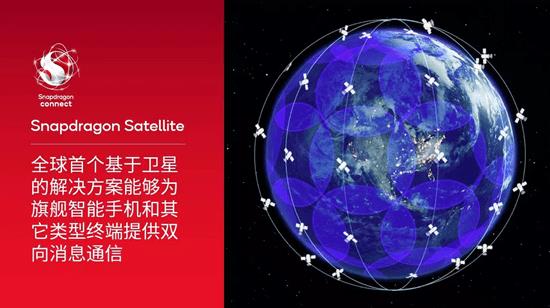
卫星移动通信终端是指通过卫星链路实现语音、数据、物联网等通信功能的设备,包括手持终端、车载船载终端、机载终端以及物联网终端等。随着低轨卫星星座(如 Starlink、OneWeb、鸿雁、GW 星座等)的快速部署,卫星移动通信正从传统的窄带语音向宽带互联网演进,终端形态也更加丰富。
2.1 卫星终端对滤波器的特殊要求
与地面蜂窝终端不同,卫星移动通信终端工作频段更高、覆盖范围更广,且面临更复杂的电磁环境。例如,Ku/Ka 频段卫星通信要求滤波器具有低插损、高抑制、高功率容量和高温度稳定性;终端往往需要小型化、轻量化和低功耗设计,这对滤波器的尺寸和集成度提出了更高要求。卫星终端还需满足严格的可靠性标准,如抗辐照、耐高低温等。
2.2 国产射频滤波器在卫星终端市场的机遇
目前,卫星移动通信终端中的射频滤波器仍以进口为主,尤其是BAW滤波器和低温共烧陶瓷(LTCC)滤波器。但随着国产厂商在声表面波(SAW)、体声波(BAW)以及薄膜体声波谐振器(FBAR)等领域的持续投入,部分产品已具备替代能力。例如,在卫星导航(如北斗)频段,国产SAW滤波器已实现批量应用;在Ku频段,国产LTCC滤波器也逐渐成熟。
低轨卫星星座的大规模建设将带来海量的终端需求。据预测,未来五年全球卫星移动通信终端出货量将超过千万台,其中中国市场份额将显著提升。这为国产射频滤波器芯片提供了广阔的增量市场。
三、国产射频滤波器芯片的技术突破与挑战
3.1 技术进展
国内射频滤波器芯片设计公司在SAW、TC-SAW、BAW等领域取得了长足进步。以中电26所、中电55所、无锡好达、卓胜微、德清华莹等为代表的企业,已推出多款适用于5G手机的滤波器产品,部分性能指标接近国际先进水平。在卫星通信频段,国内厂商也积极布局,开发出面向Ku/Ka频段的高频滤波器。
3.2 主要挑战
国产滤波器芯片仍面临诸多挑战:一是高频BAW滤波器技术壁垒高,国内在材料、工艺和专利方面积累不足;二是卫星通信终端对可靠性要求极高,国产器件需通过严格的宇航级或工业级认证;三是产业链上下游协同不够,从设计、制造到封装测试,国产化生态尚不完善;四是国际巨头通过专利布局和价格策略压制国产厂商。
四、抓住机遇的策略建议
4.1 加强技术创新,突破高频滤波器技术
建议国内企业加大对BAW和FBAR滤波器的研发投入,联合高校和科研院所攻关高频压电材料(如氮化铝)和芯片制造工艺,突破专利壁垒。针对卫星通信频段,开发定制化滤波器解决方案。
4.2 深化产业链协同,构建国产化生态
鼓励滤波器芯片设计企业与晶圆代工厂、封装测试厂紧密合作,建立从设计到量产的完整国产化链条。支持建立射频滤波器特色工艺生产线,提升制造能力。
4.3 聚焦卫星终端市场,开展应用验证
国产滤波器厂商应主动与卫星终端设备商对接,参与终端射频前端方案设计,开展小批量试用和验证。通过实际应用反馈迭代产品,提升可靠性和一致性。
4.4 政策与资本双轮驱动
建议国家层面加大对射频滤波器产业的政策支持,设立专项资金,鼓励首台(套)应用。引导社会资本投向滤波器芯片领域,支持企业并购整合,培育龙头企业。
##
5G浪潮与卫星移动通信的融合,为国产射频滤波器芯片带来了历史性机遇。面对卫星移动通信终端这一新兴市场,国产厂商需正视技术差距,坚持创新驱动,深化产业链合作,抢抓窗口期。只有如此,才能在激烈的全球竞争中实现从“跟跑”到“并跑”乃至“领跑”的跨越,为中国通信产业的自主可控贡献力量。
如若转载,请注明出处:http://www.jsselfdetect.com/product/63.html
更新时间:2026-11-20 13:59:27